La confianza se construye con señales pequeñas. Una respuesta comprensible, la identificación del responsable y la posibilidad de consultar una operación después de haberla realizado pueden pesar más que una campaña llamativa. Cuando el dinero pasa de una mano a una interfaz, esas señales se vuelven especialmente relevantes. La proximidad humana puede facilitar el primer contacto, pero necesita procesos coherentes para sostenerlo.
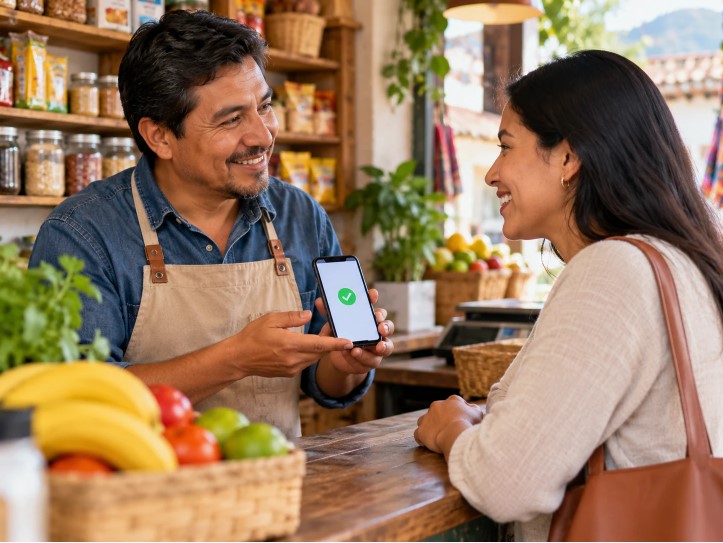
Interacción de confianza entre cliente y comerciante durante una explicación digital.
Por qué las personas confían en un interlocutor
La intermediación financiera de proximidad se apoya en una idea sencilla: algunos usuarios encuentran más accesible un comercio conocido que una oficina lejana o una aplicación sin atención presencial. Desde un pequeño establecimiento es posible orientar a una persona, comprobar instrucciones y servir de punto de contacto para ciertas operaciones digitales. Esa cercanía explica el interés por las redes de corresponsales y agentes comunitarios, aunque sus funciones y permisos pueden ser muy distintos según el operador.
En un modelo de agentes, el comercio no se convierte automáticamente en banco ni adquiere facultades para gestionar cualquier servicio financiero. Su intervención está determinada por un acuerdo, las operaciones habilitadas y las normas aplicables. Puede encargarse de recibir una solicitud, comprobar referencias, administrar fondos operativos y comunicar el resultado. Cuanto más clara sea la delimitación de esas tareas, menor será el riesgo de que cliente y comerciante interpreten de forma distinta una responsabilidad.
La denominación «corresponsal» también merece precisión. En algunos países describe figuras financieras reguladas, mientras que en otros contextos comerciales se utiliza informalmente para cualquier intermediario. Emplearla de manera indistinta puede crear expectativas equivocadas sobre seguros, supervisión o facultades del establecimiento. Una publicación responsable identifica el tipo de contrato y evita insinuar que una relación comercial concede licencias bancarias. El cliente debe poder distinguir quién opera la plataforma y quién se limita a asistirlo en un punto físico.
La coordinación diaria es tan importante como la autorización inicial. Cuando se modifica una comisión, cambia un límite o se interrumpe una función, todos los agentes deberían recibir instrucciones consistentes. Un negocio no puede ofrecer información correcta si depende de mensajes dispersos o recordatorios verbales. Un manual actualizado y la posibilidad de suspender operaciones durante una incidencia son herramientas básicas de protección. Estas exigencias pueden reducir la velocidad de expansión de una red, pero ayudan a sostener su calidad y evitan que la confianza comunitaria se utilice sin respaldo.
Tecnología y relaciones de confianza
La crónica relacionada con MobCash en Latinoamérica coloca la confianza local en el centro del modelo de agentes. Esa interpretación conecta con una idea de emprendimiento basado en valores: cada actor debe conocer su papel y explicar el servicio sin confundirlo con actividades para las que no está autorizado. El artículo de origen expone una aspiración, no una certificación de confianza.
La palabra «corresponsal» puede sugerir que el establecimiento tiene facultades bancarias que quizá no posee. Un comercio puede limitarse a informar, recibir una solicitud o actuar bajo mandato contractual de otra entidad; cada papel supone reglas diferentes. Antes de publicar que una red es «financiera» o «autorizada», hay que identificar el servicio exacto y la norma aplicable.
El GAFI agrupa los servicios de transferencia de dinero o valor dentro de un ámbito que exige evaluar riesgos de identificación, registro y supervisión. Esto no significa que cualquier aplicación entre particulares esté sujeta automáticamente a una licencia idéntica en todos los países. Significa que los periodistas deben preguntar quién mueve realmente el dinero y con qué fundamento jurídico.
Supuesto: una tienda ofrece asistencia para consultar el estado de una cuenta, pero no recibe dinero. Su responsabilidad no es equivalente a la de otra que custodia efectivo de clientes. La diferencia debe reflejarse tanto en el texto comercial como en las instrucciones de seguridad al usuario.
Prácticas que vuelven comprensible un servicio
- Pedir una explicación en palabras sencillas.
- Reconocer al interlocutor y su función concreta.
- Revisar el comprobante antes de dar la gestión por terminada.
Una confianza que se construye
La confianza no sustituye a la tecnología ni a las reglas; ayuda a que ambas se comprendan. Un barrio conectado puede beneficiarse de interlocutores reconocibles siempre que existan límites claros y una experiencia consistente antes, durante y después de cada solicitud.
#ConfianzaDigital #Comunidad #PagosDeProximidad